撰稿 | 贝多
来源 | 贝多商业&贝多财经

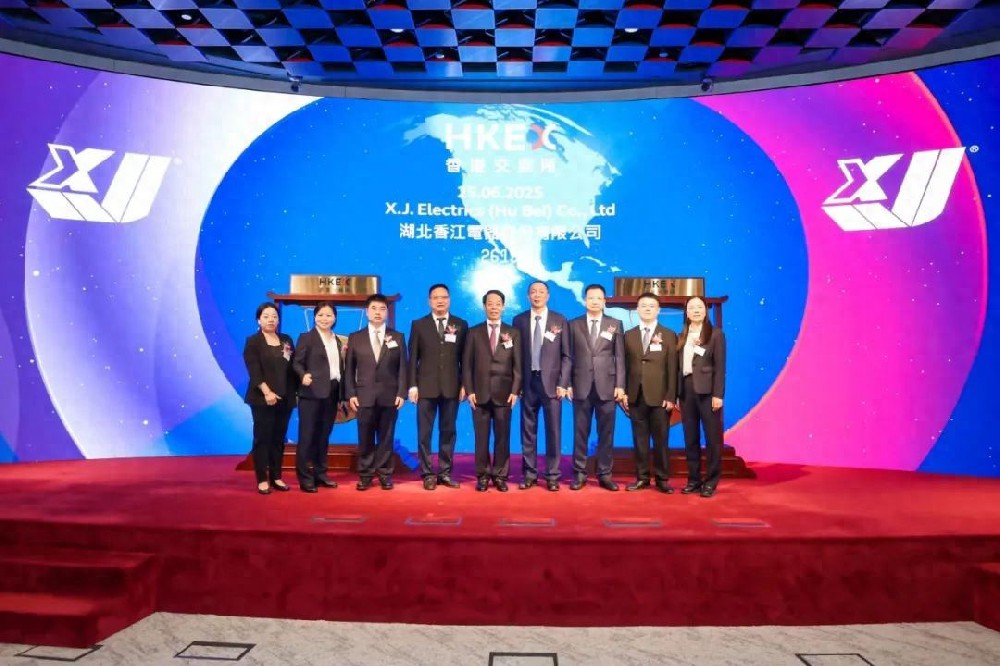
9月17日,沈鼓集团股份有限公司(601091.SH)正式在上海证券交易所主板挂牌上市。
发行价4.39元/股,开盘即大涨196.13%报13.00元,盘中两度触发临时停牌,最高涨幅突破370%,最终收报20.80元,全天大涨373.8%,市值达646.88亿元。
这家被誉为"国家砝码"的高端装备制造国企,完成了从混合所有制改革到资本市场挂牌的关键跨越。
沈鼓集团此次公开发行3.11亿股,募集资金总额约13.65亿元,净额约12.61亿元,中金公司担任保荐人(联席主承销商),国泰海通担任联席主承销商。
网上最终中签率0.047%,战略配售环节获中国石油集团昆仑资本、中广核资本、中核集团资本等产业链央企参与,合计获配30%股份,产业资本的深度认购,彰显了对公司发展前景的高度认可。
一、74年国产攻坚,从沈阳鼓风机厂到"单项冠军"
天眼查显示,沈鼓集团前身为1952年设立的沈阳鼓风机厂,是我国第一家专业风机制造企业。成立74年来,公司(含前身)及子公司累计完成近150项重大技术装备国产化攻坚任务,先后斩获国家科技进步奖12项,其中一等奖4项,入选国务院国资委首批"创建世界一流专精特新示范企业"名单,在离心压缩机领域获工信部"制造业单项冠军示范企业"认定。
公司以能源化工装备制造、工业服务和战略性新兴产业三大业务板块为核心,主要产品涵盖大型重载离心压缩机、工艺流程用往复压缩机以及核主泵、核二三级泵和常规岛用泵。
这些产品是石油炼化、煤化工、天然气管网、核电、新能源项目的核心动力设备,深度绑定中石化、中石油、中海油、国家电投等头部能源央企。截至2025年末,公司拥有发明专利372项,建有4个国家级科技创新平台。
在离心压缩机领域,百万吨级乙烯"三机"压缩机组、20MW级天然气长输管线压缩机、世界首套非补燃压缩空气储能国家示范项目用多轴齿轮增速型离心压缩机等相继落地,为西气东输等国家级工程装上了"中国芯"。
在核泵领域,2018年公司自主研发AP1000屏蔽主泵,使中国成为继美国后第二个具备该产品生产能力的国家。
二、双赛道市占率第一,51%与69.2%的背后
根据弗若斯特沙利文行业研究报告,按销售额计算,2024年沈鼓集团在大型重载离心压缩机中国市场份额达51%,位居全国第一;在工艺流程用往复压缩机中国市场份额达21.2%,同样位列第一。
大型重载离心压缩机2023年占中国离心压缩机市场的72.9%,是行业价值量最集中的环节,2024年该细分市场规模108.6亿元,前五名合计份额76.6%,沈鼓集团以51.0%的绝对优势领跑。
核主泵赛道的技术壁垒更为突出。核主泵实行许可证管理,全国仅沈鼓集团等四家具备设计制造资格。
截至2024年末,公司在运及在建三代核电机组核主泵(不含备用泵)累计订单达36台,位列国内第二;其中屏蔽主泵36台,占国内市场份额69.2%,稳居首位,是国内屏蔽主泵目前唯一的国产自主供应商。公司同时掌握屏蔽主泵与轴封主泵双技术路线,参与华龙一号、国和一号等三代核电项目设备供货。
财务数据同样印证了公司的行业地位。2023年至2025年,沈鼓集团营业收入分别为82.06亿元、93.09亿元、101.22亿元,归母净利润分别为3.55亿元、4.42亿元、7.39亿元,营收与净利润均保持稳步增长。
三年营收复合增长率11.03%,净利润复合增长率60%。2026年上半年实现营收48.93亿元,同比增长3.60%;扣非净利润2.39亿元,同比增长16.02%。公司预计2026年全年营业收入111亿元至114亿元,同比增长9.66%至12.62%。
三、募资13.65亿元,瞄准下一代能源装备赛道
本次募集资金将投向四大项目:绿色高效重大技术装备产业化建设(8.21亿元)、研发及数字化建设(8.20亿元)、清洁能源绿色工厂建设(3.40亿元)、核泵中试基地建设(1.53亿元)。前两项聚焦产能扩张与研发升级,后两项指向绿色化转型与核泵中试能力提升。
产能端,绿色高效重大技术装备产业化建设项目达产后预计新增大型储能压缩机60台/套、燃料电池空压机100台/套、大型离心压缩机28台/套、10万等级空分压缩机组6台/套及轴承密封服务24500套/件年产能,预计可实现营业收入43.56亿元。
研发端,研发及数字化建设项目将重点建设基于AI大模型驱动的智能创新平台,推动公司从"制造"向"智造"升级。核泵中试基地将改造CAP1400试验台架、新增四代核电用泵试验台,提升三代、四代核泵中试能力。
这些产能布局瞄准的是下游需求的结构性变化。传统石化、煤化工正面临节能改造和设备更新需求,而压缩空气储能、氢能、CCUS、绿色合成氨、绿色甲醇等新兴领域则处于爆发前夜。
据弗若斯特沙利文报告,中国离心压缩机新兴下游应用领域市场规模预计从2023年的23.7亿元增长至2029年的76.3亿元,年复合增长率21.5%,工艺流程用往复压缩机新兴下游预计从16.0亿元增至55.9亿元,年复合增长率23.2%。
核电方面,中国在运三代核电机组用泵累计市场规模预计从2023年的110.2亿元增至2029年的407.3亿元,年复合增长率23.1%。2022年和2023年我国每年核准核电机组均达10台,设备需求将在未来数年陆续释放。
沈鼓集团的上市首日表现,并非简单的"低发行价+高弹性"公式重演。4.39元的发行价固然提供了估值空间,但真正点燃市场热情的,是这家公司在大型重载离心压缩机51%市占率与屏蔽主泵69.2%市占率背后所代表的技术不可替代性。
在全国仅四家具备核主泵制造资质的格局下,沈鼓集团同时掌握屏蔽主泵与轴封主泵双技术路线,这种"资质+技术+份额"的三重壁垒,在A股上市公司中极为罕见。
募投方向进一步揭示了公司的下一个增长锚点,压缩空气储能、氢能、CCUS等新兴下游的年复合增速超过20%,是传统下游的近四倍;三代核电设备需求随每年10台机组核准节奏持续释放。
从"为西气东输装上中国芯"到"为下一代能源装备铺路",沈鼓集团正在从国产替代的防守逻辑,转向新兴赛道攻坚的进攻逻辑。74年积累的近150项国产化攻坚经验,是其最深的护城河,也是资本市场给予溢价的底层支撑。