撰稿 |贝多
来源 | 贝多商业&贝多财经

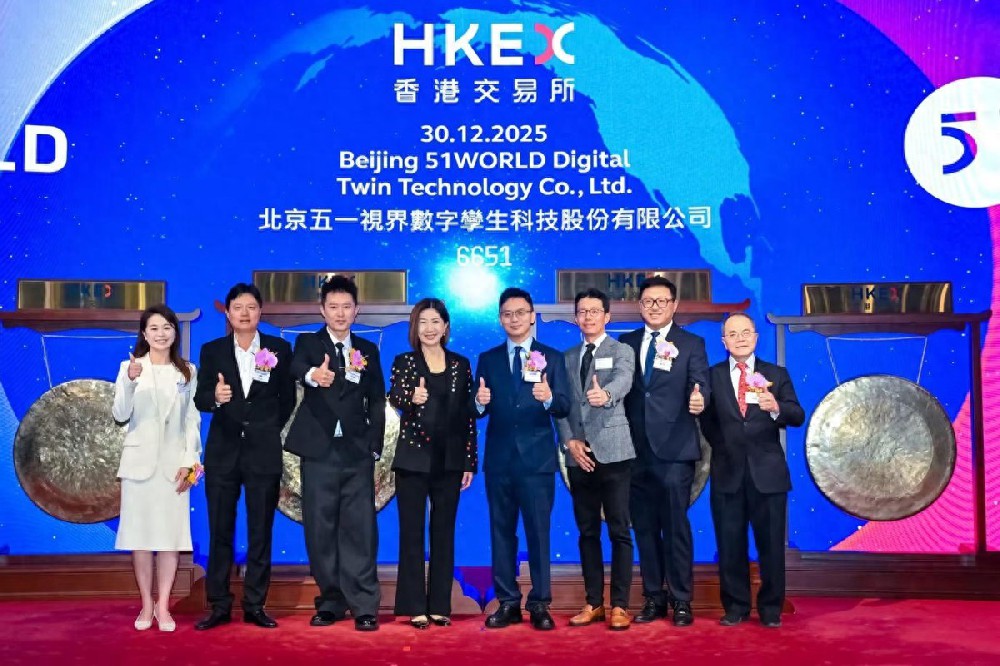
2026年9月21日,超颖电子电路股份有限公司(以下简称“超颖电子”,603175.SH)正式向港交所主板递交上市申请书,中金公司与国联证券国际担任联席保荐人。
若后续推进顺利,超颖电子将成为又一只“A+H”两地上市的PCB概念股,国际化资本平台布局迈出关键一步。
一、三十余年深耕,“全球第一”标签加持
天眼查显示,超颖电子成立于2015年,但PCB业务渊源可追溯至1988年,是国内最早布局高端印制电路板领域的企业之一。
三十余年的工艺积累,使公司在高可靠性、高复杂度PCB产品的研发与制造上构建了深厚壁垒。
公司主要生产基地位于湖北黄石及江苏昆山,并在泰国设有战略性海外制造基地。主营业务涵盖双面板、多层板及高密度互连(HDI)板三大产品线,产品广泛应用于汽车电子、数据存储、通信设备及AI服务器等先进领域。
汽车电子构成业务基础,数据存储与AI服务器应用则为日益重要的增长引擎。
根据弗若斯特沙利文报告,超颖电子在车载HDI板市场于2025年及2026年上半年均位列全球第一,同时在内存模块PCB及AI数据存储PCB市场均排名全球第三,整体车载PCB排名从2025年全球第八跃升至2026年上半年全球第六,市场份额持续攀升。
HDI板采用微孔、盲孔及埋孔等先进工艺,能够实现更密集的互连、更精细的布线及更高元件集成度,是自动驾驶域控制器、智能座舱及AI算力板等高端产品的核心基础元件。
超颖电子在此领域的全球领先地位,意味着公司已深度嵌入智能驾驶与AI算力两大高景气赛道。
二、财务稳健增长,双赛道打开估值弹性
财务数据显示,2023年至2025年,超颖电子营业收入分别为36.56亿元、41.24亿元和47.52亿元,同比分别增长4.04%、12.78%和15.25%,呈现逐年加速态势。
同期归母净利润分别为2.66亿元、2.76亿元和2.31亿元,2025年出现同比下降,主要原因系泰国工厂处于产能爬坡阶段,产能利用率尚待提升导致短期承压。
近年来,超颖电子组建超300人专职研发团队,主攻AI算力PCB建设,加速从汽车电子单一主业向“汽车+算力”双赛道并行发展转型。
公司是国内少数具备多阶HDI及任意层互连HDI产品量产能力的厂商之一,2018年攻克的20层任意层互连HDI板技术,巴掌大小的PCB板上可实现2000多个焊点的精密连接,一举打破高端车载电路板技术壁垒。
泰国超颖于2024年12月投产,作为公司重要的海外制造基地,其战略价值在于分散地缘风险、贴近海外客户,并承接AI服务器等高端产品订单。
全球PCB行业正经历从周期复苏到结构性增长的切换,AI服务器等高端应用对PCB的技术要求持续提升,具备HDI量产能力的厂商将享有更强的定价权与客户粘性。
三、递表港交所,A股估值逻辑有望重构
此次递表港交所,是超颖电子推进国际化战略、打造国际化资本运作平台的重要一步。双资本平台的搭建,将为公司提供更广阔的融资通道与全球投资者基础,有助于提升品牌国际认知度、优化股东结构,并为泰国等海外产能的持续扩张提供资金支撑。
当前A股超颖电子市值整体偏小,港股上市后,“A+H”双重定价机制有望推动估值体系的重构与流动性改善。
对于具有全球竞争优势的高端制造业龙头而言,港股市场往往是国际资本认识中国制造能力的重要窗口。
泰国工厂产能爬坡进度、行业竞争加剧、资产负债率偏高等因素仍需持续跟踪,但对于一家车载HDI板全球第一、正加速布局AI算力赛道的PCB龙头而言,当前阶段或许正处于估值弹性最大的布局窗口期。